Ni Santander, ni BBVA, ni Sabadell. Casi dos décadas después de la crisis de 2008, el mapa bancario de España sigue estando dominado por las antiguas cajas de ahorros y las cooperativas de crédito. Son ellas, y no la poderosa banca comercial tradicional, las que vertebran un territorio atravesado por la despoblación y la concentración bancaria.
Los dos grandes grupos de la banca española, Santander y BBVA, apenas controlan el 0,4% del país con casi 3.500 oficinas, mientras que Caja Rural se impone en el 44% con menos de 2.800 sucursales. Ni siquiera CaixaBank, con la mayor red del país —más de 4.000 sucursales— y gran heredera de las redes de las cajas de ahorros, llega a esa cifra: se queda en el 37%, según el análisis de El Orden Mundial del Registro de Oficinas de Entidades Supervisadas del Banco de España.
¿Qué representa este mapa?
Para mapear la influencia territorial de cada grupo bancario, hemos calculado la proximidad y la densidad de las 16.745 oficinas listadas por el Banco de España a 31 de marzo de 2026 en cada kilómetro cuadrado de España.
De esta forma, si un municipio tiene cerca una sola oficina de Santander pero seis de Caja Rural repartidas por la comarca, gana Caja Rural aunque la sucursal más próxima sea la de Santander.
El mapa mide influencia territorial, no cuota de mercado ni población: cada kilómetro cuadrado pesa lo mismo. Y el color no implica que haya alguna oficina en ese punto: en 4.535 municipios, el 56% del total, no hay ninguna.
La clave está en el reparto de esas sucursales. Compuesta por una treintena de cooperativas de crédito locales y regionales, Caja Rural pertenece a sus clientes cooperativistas y va allá donde la gran banca no quiere ir: pueblos pequeños, con poco negocio y clientela envejecida. Por eso domina casi sin competencia en Castilla-La Mancha, Soria, Zamora o Teruel, epicentros de la España vaciada. En Cuenca, tres de cada cuatro oficinas bancarias son de Caja Rural.
El modelo de la autodenominada banca de proximidad, en la que también se incluyen Cajamar o Laboral Kutxa, es el opuesto al de Santander, BBVA, Sabadell o Bankinter, bancos que se disputan las capitales y cuyas redes pierden capilaridad a medida que desciende la densidad de población.
A medio camino entre ambos modelos se encuentran las antiguas cajas: CaixaBank, Unicaja, Ibercaja, Abanca y Kutxabank. Muy expuestas al ladrillo y sin accionistas a los que pedir capital, no tuvieron más remedio que fusionarse y ceder su negocio a sociedades anónimas con ánimo de lucro tras la crisis financiera.
Las fusiones en la banca española tras la crisis financiera


Las 45 cajas de ahorros que operaban en 2008 giraron entonces hacia el modelo de la banca comercial, pero con una diferencia: conservaron su implantación territorial y la identidad de sus cajas. La marca murió, pero su red no. CaixaBank, que heredó la red de La Caixa y absorbió otra docena de cajas, incluida Bankia, es el caso más exitoso.
El mapa de 2026 se parece al de 2008 no porque las cajas hayan sobrevivido, sino porque las redes que levantaron durante décadas siguen en pie. Y allí donde nunca llegaron, las cooperativas resisten. De ahí que las antiguas cajas de ahorros controlen el 52% del territorio español, secundadas por el 47% de las cooperativas y el 1% de la banca comercial tradicional. A esta última, sin embargo, le basta ese 1% para acaparar la mitad de los ahorros de los españoles.
La asimetría entre presencia y ahorros
- Cuota de oficinas
- Cuota de depósitos
Fuente: Banco de España
La España bancaria vaciada
La reconversión de las cajas de ahorros no fue espontánea. El Gobierno español trató de taponar el reventón inmobiliario elevando las exigencias de capital de la banca y obligando en la práctica a las cajas a fusionarse, un proceso que apuntaló el rescate bancario europeo de 2012. La concentración mejoró la solvencia del sector, pero a costa de reducirlo a una decena de grupos.
Si en 2007 la cuota de mercado de los cinco principales bancos españoles era del 41%, en 2025 ascendía al 67%, frente al 51% de Italia, el 46% de Francia o el 35% de Alemania, según el Banco Central Europeo. La factura la pagó el territorio: cada fusión venía acompañada de un plan de cierres, hasta el punto de que desde 2008 ha desaparecido el 63% de las sucursales del país.
Ese repliegue ha afectado con especial virulencia a las zonas rurales y más envejecidas. La posibilidad de elegir banco, de hecho, es un privilegio al alcance de una cuarta parte de los municipios españoles: 4.535 municipios, el 56% del total, no cuentan con ninguna oficina bancaria en su territorio; otros 1.461, el 18%, solo tienen acceso a sucursales de un único grupo. Y en los municipios de menos de quinientos habitantes, la competencia bancaria apenas cubre al 1%. En ninguno de ellos está presente Santander, BBVA, Sabadell o Bankinter.
La España bancaria vaciada
- Municipios sin sucursales
- Sin competencia
(solo un grupo bancario) - Con competencia
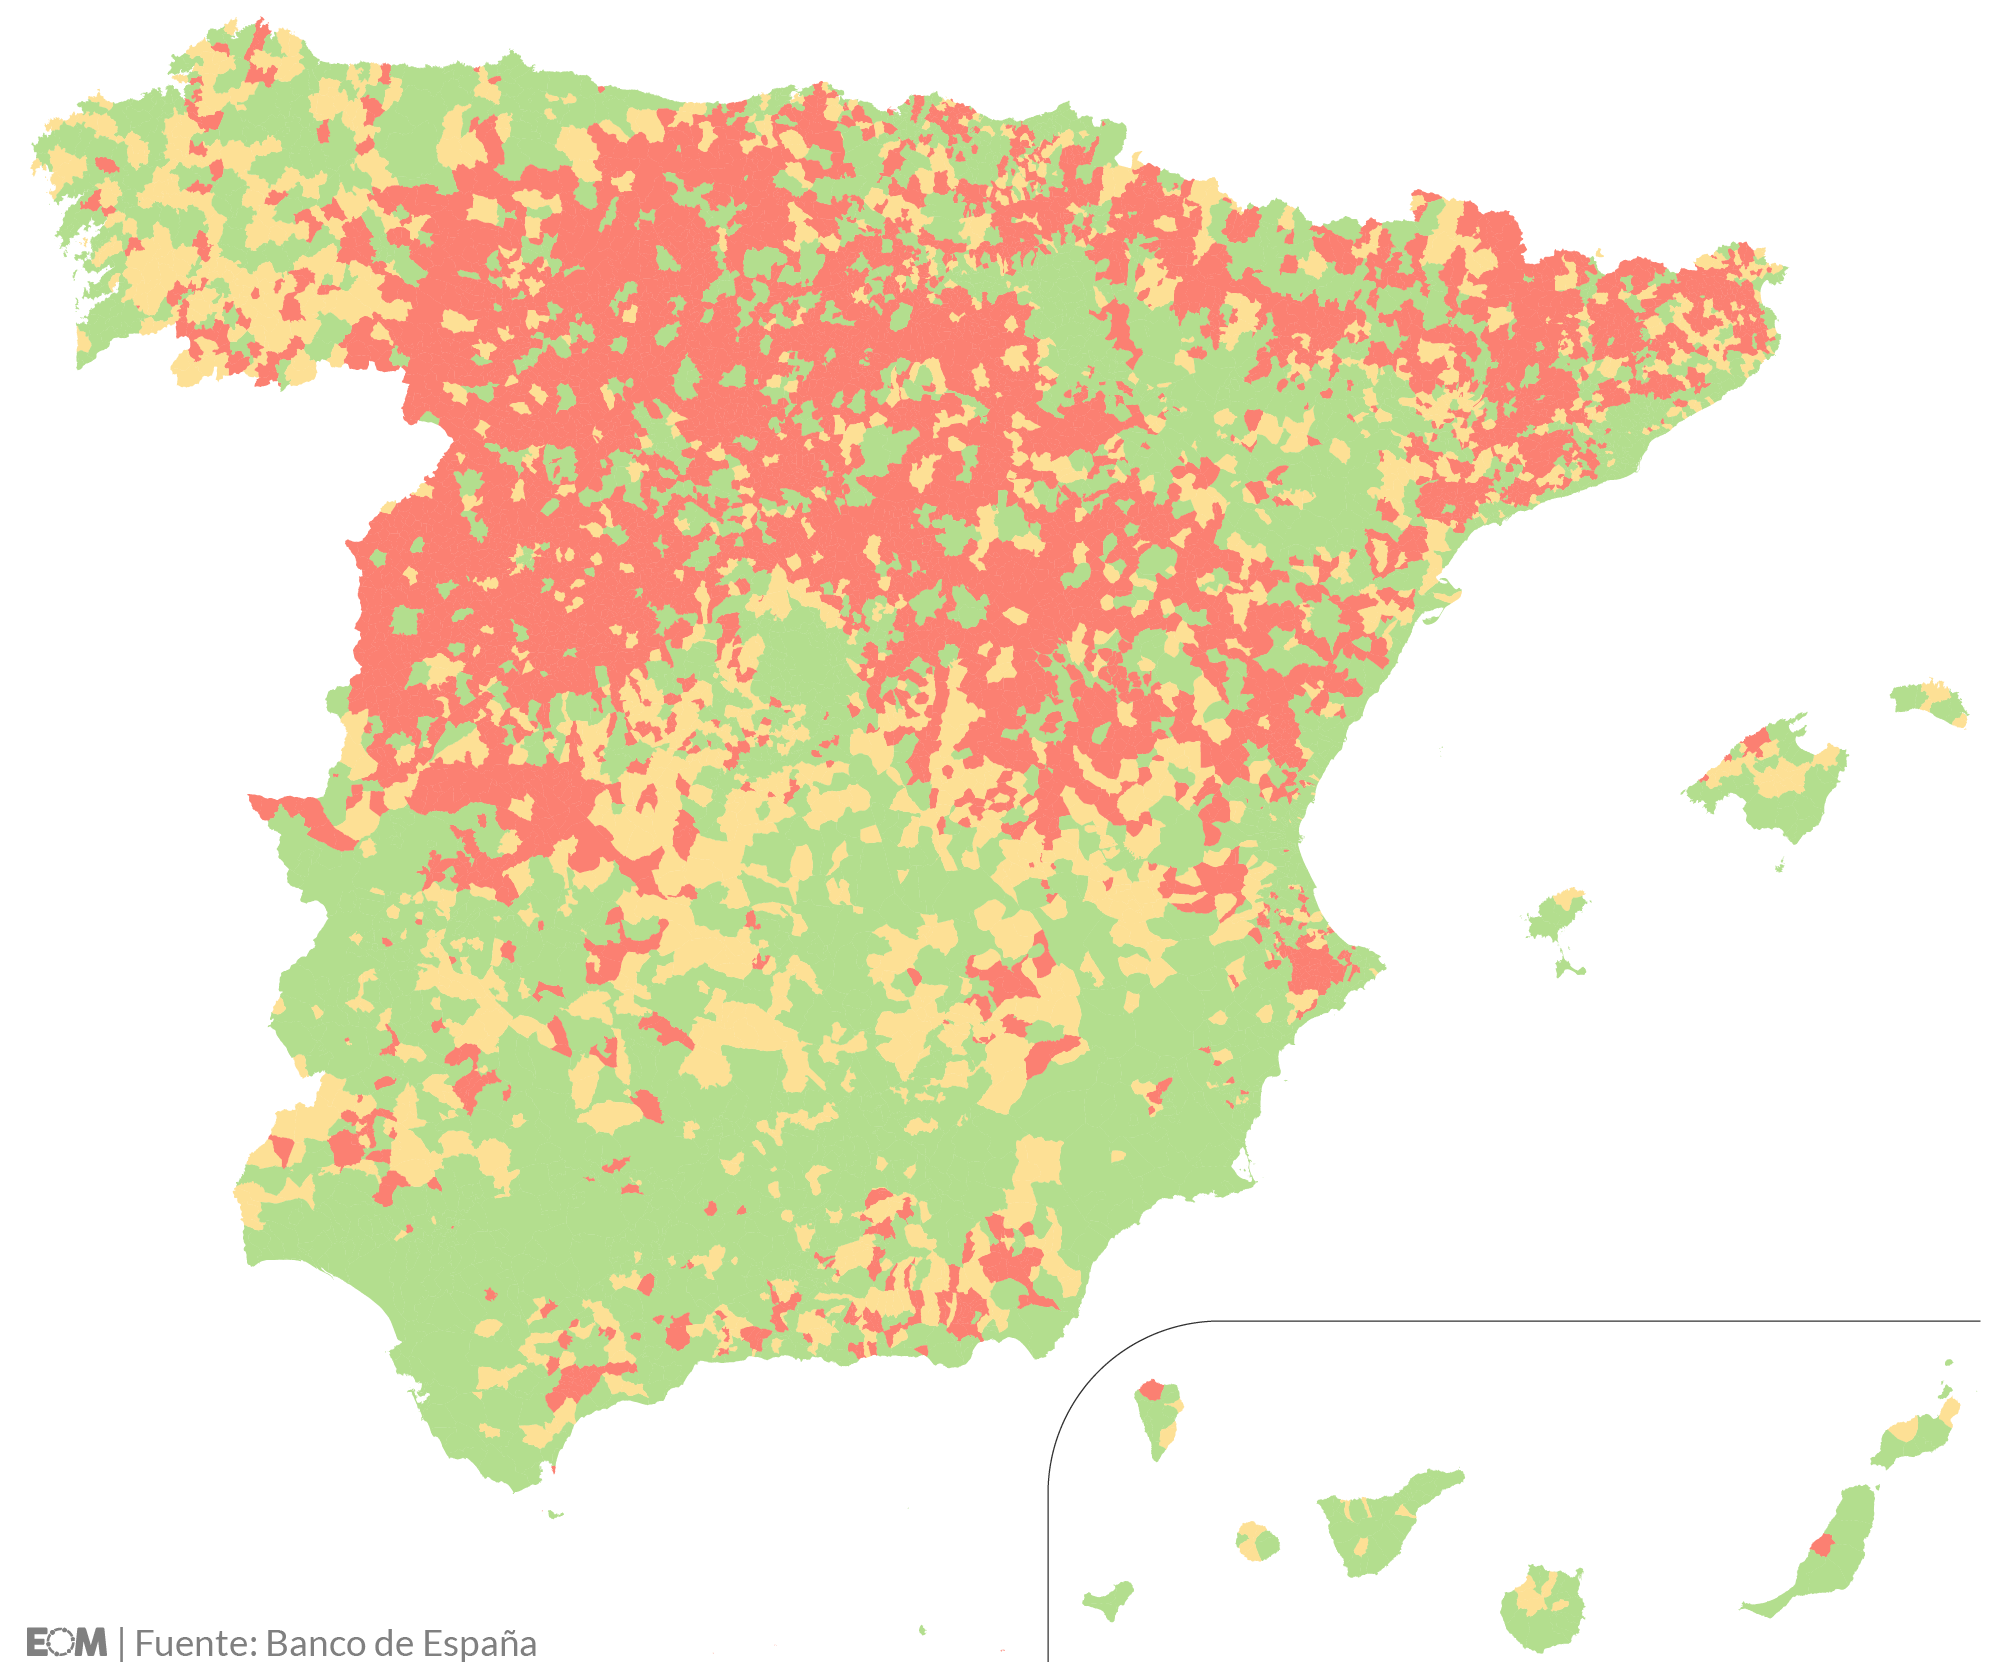
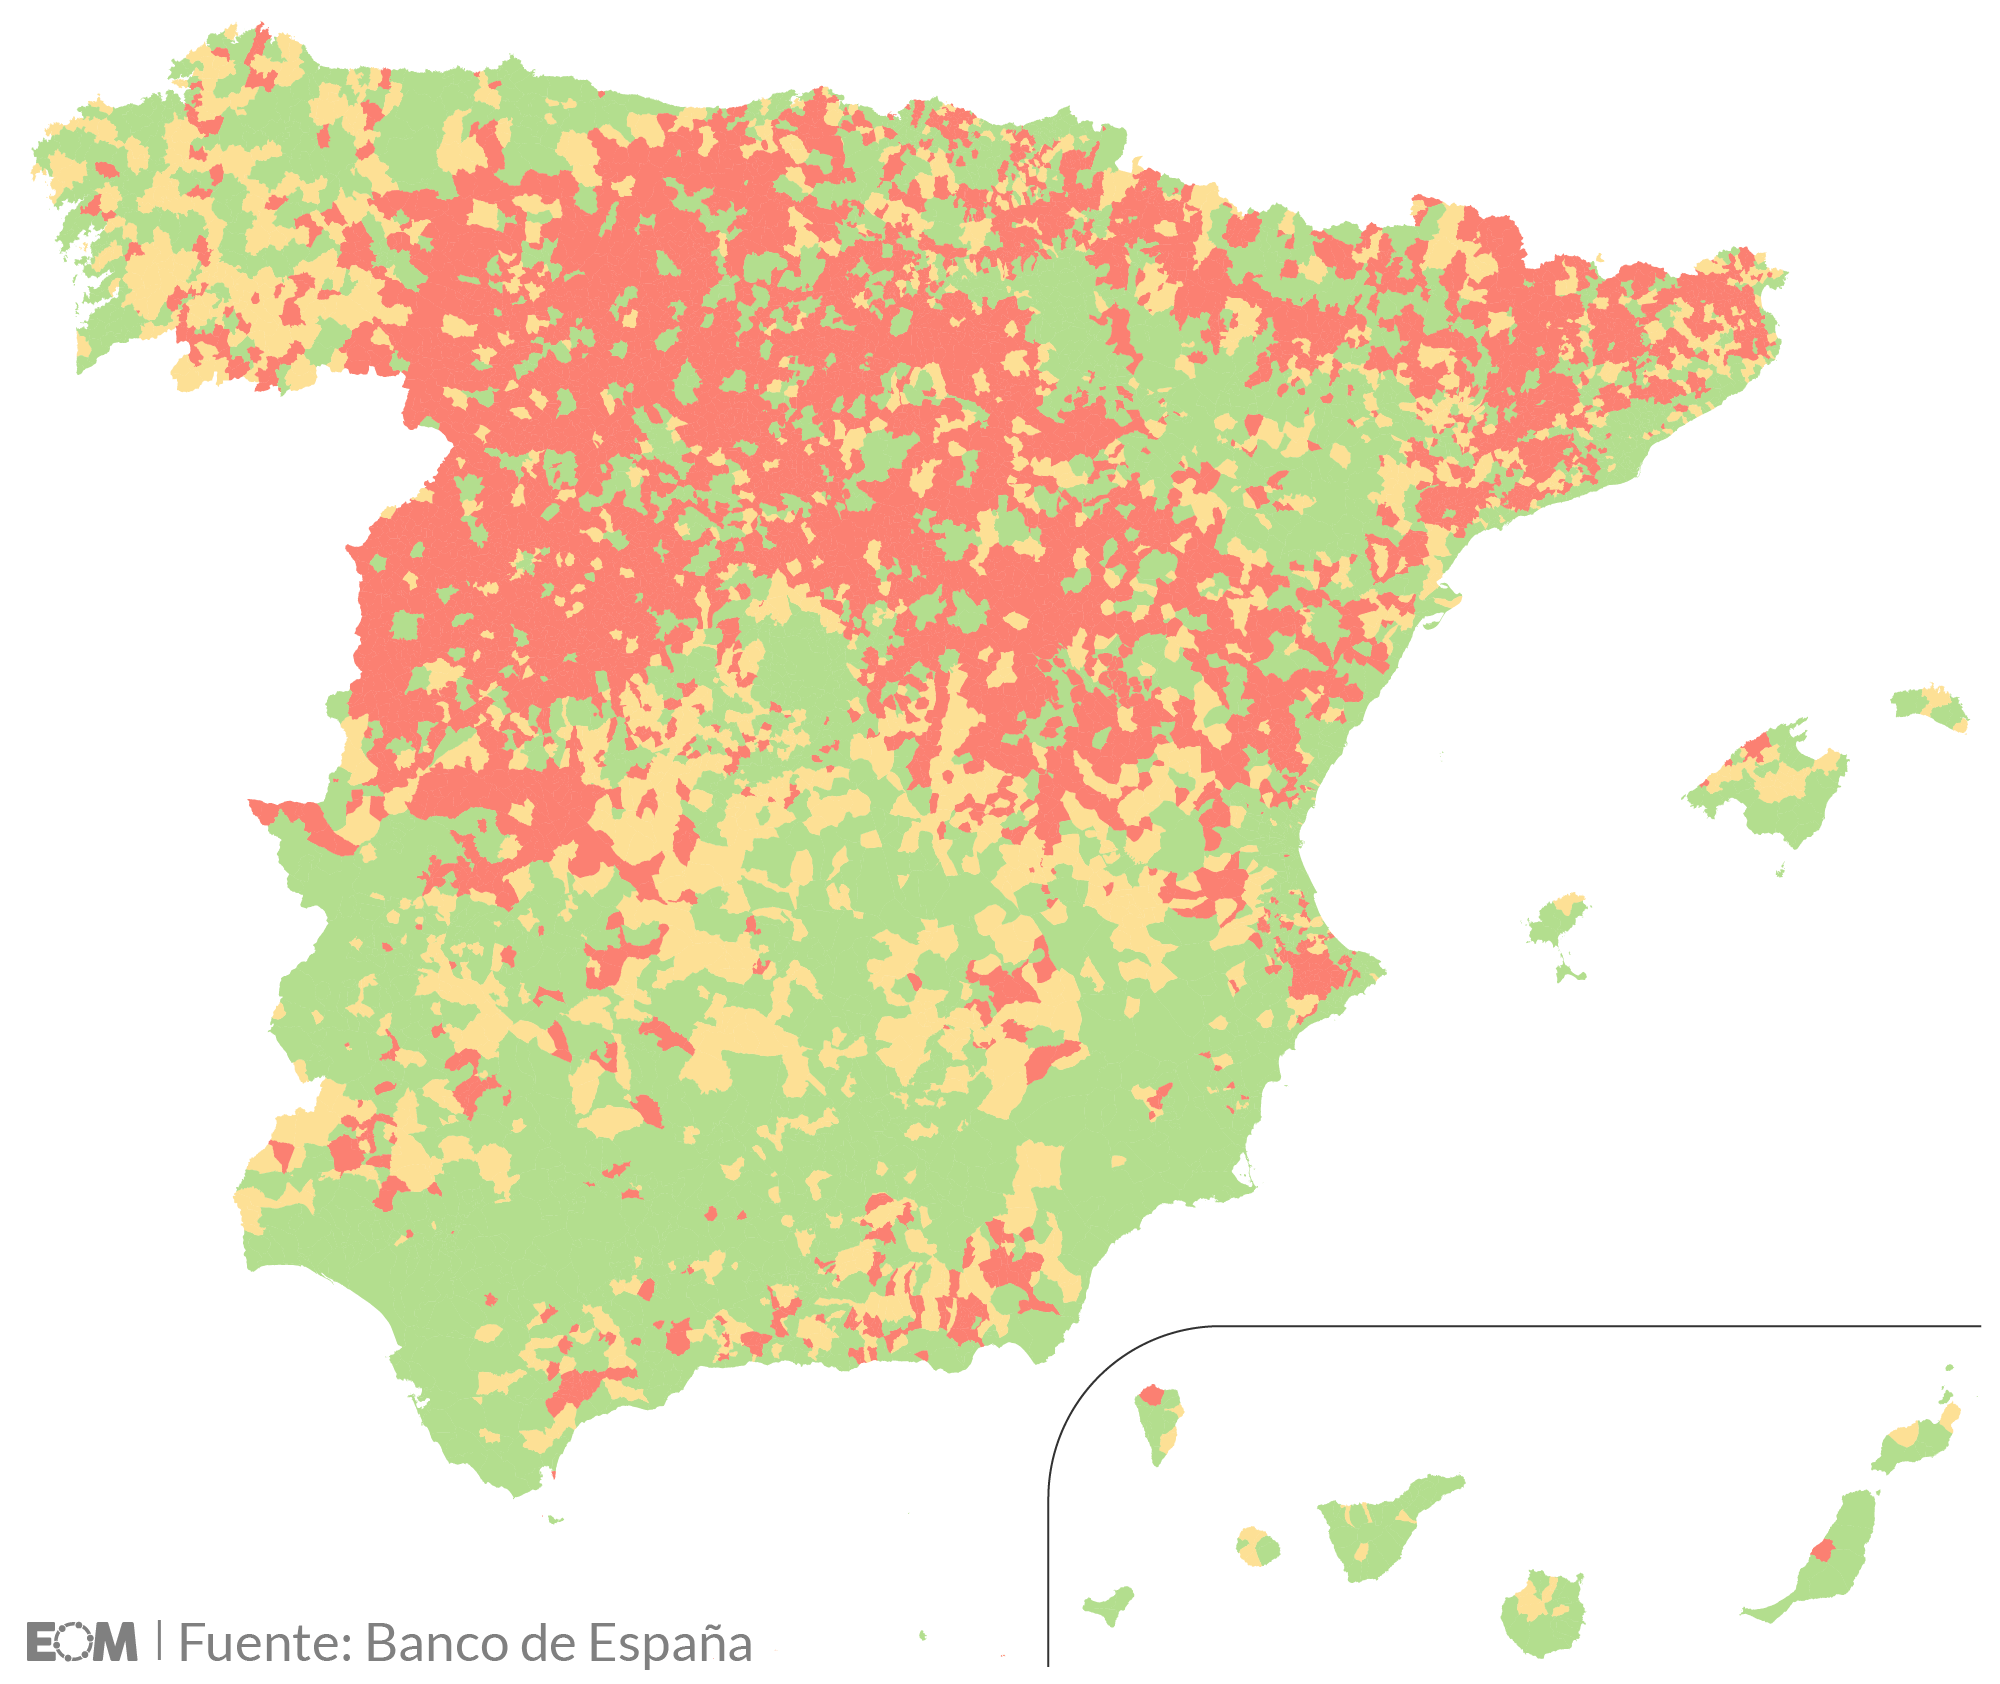
No es un umbral aleatorio. El sector bancario español se comprometió en 2022 a que todos los municipios de más de quinientos habitantes tuvieran al menos un punto presencial de acceso a servicios bancarios. Allí donde la población no alcanza esa cifra, los vecinos no tienen más remedio que coger el coche o esperar la llegada de un “ofibús”, oficinas bancarias móviles que recorren de cuando en cuando los pueblos más despoblados, para sacar dinero o negociar una hipoteca.
Sin embargo, por muy grande que parezca la mancha de la España bancaria vaciada en el mapa, la realidad es que solo afecta a un 3% de la población española. Son municipios por lo general pequeños, escasamente poblados y alejados de zonas metropolitanas, como la Raya salmantina, en la frontera entre España y Portugal, donde sus habitantes viven a treinta kilómetros de la sucursal más próxima.
La ausencia de competencia bancaria sí es un problema más generalizado: el 9% de los españoles residen en municipios sin presencia de al menos dos grupos distintos. Y ahí es donde la banca comercial tradicional desaparece: Santander es el único grupo presente en ocho municipios y BBVA en uno, frente a los 480 de Caja Rural, los 467 de Caixabank, los 147 de Abanca o los 118 de Ibercaja.
Ese es precisamente el papel que cumplen las antiguas cajas y, en especial, las cooperativas de crédito.
La banca del campo y los pobres
Surgidas en la Alemania de 1860 como respuesta a la hambruna europea de la patata (1846-1847), las cooperativas de crédito llegaron a España a principios del siglo XX de la mano del catolicismo social. Esta corriente vio en las cajas rurales una oportunidad para acabar con el socialismo agrario y la usura.
Su idea era sencilla: si los campesinos no pueden acceder a crédito porque no tienen patrimonio ni avales, estos deben asociarse y prestarse dinero entre sí. Ese modelo se mantiene en la actualidad, aunque el socio típico ya no sea un agricultor.
Los dueños de una cooperativa de crédito son sus propios clientes. No tiene accionistas ni cotiza en bolsa: el capital lo aportan los socios, y cada uno tiene un voto con independencia de cuánto dinero haya aportado. Los beneficios tampoco se reparten como dividendos, sino que se reparten entre reservas irrepartibles y financiación de actividades en el territorio en el que opera.
El modelo resiste, aunque las cooperativas de crédito se han concentrado mucho —llegó a haber casi un centenar— y unido en grandes grupos desde la crisis de 2008. Caja Rural agrupa a treinta cooperativas de crédito y Cajamar a diecinueve, ambas con más de un millón de socios.
Las cajas de ahorro, por su parte, nacieron de los montes de piedad, entidades benéficas que permitían a las clases más empobrecidas empeñar sus bienes a cambio de dinero, con intereses muy bajos o nulos, y evitar así que cayeran en manos igualmente de usureros. Es cuando la Corona española intentaba fomentar el ahorro popular y dar respaldo financiero a los montes de piedad que surgieron las cajas de ahorros, en la década de 1830.
Por eso comparten la vocación social y el arraigo local de las cooperativas de crédito. Sus beneficios, una vez cubiertas las reservas, iban a la obra social. Ejemplo de ello son La Caixa y los centros culturales CaixaForum, Unicaja y el Museo Carmen Thyssen de Málaga o Ibercaja y el Patio de la Infanta de Zaragoza.
La diferencia está en su propiedad: las cajas no eran sociedades anónimas ni cooperativas, sino fundaciones privadas de carácter social, sin capital social ni accionistas. Su gestión recaía sobre una asamblea general con representación de los fundadores, los ahorradores, los empleados y las corporaciones locales.
En 2008, las cajas suponían la mitad del sistema financiero español. Pero el pinchazo de la burbuja inmobiliaria les dejó sin salida: sin posibilidad de ampliar capital y la morosidad disparada, colapsaron. Tanto es así que solo dos cajas de ahorros han sobrevivido hasta nuestros días. Se trata de Colonya Caixa Pollença, en Mallorca, y Caixa Ontinyent, en Valencia, dos cajas a las que se salvó su diminuto tamaño y su prudencia a la hora de saltar a otras provincias y financiar suelo y promoción inmobiliaria.
La historia de las cajas de ahorros y las cooperativas de crédito explica el mapa bancario español actual y la brecha en la implantación territorial de la banca comercial tradicional y los herederos de esas redes, o lo que es lo mismo, entre las ciudades y el campo. Aunque hay un puente entre ambos modelos, un banco privado, familiar y con ánimo de lucro que, desde las dehesas extremeñas, rema a la contra de la imparable digitalización del sector.
Su nombre es Banca Pueyo y es propiedad de la familia Pueyo desde su fundación en Villanueva de la Serena, en Badajoz, en 1890. Ligado al comercio agrario extremeño desde sus orígenes, Banca Pueyo se ha hecho fuerte en su región precisamente por su conocimiento del cliente rural y por el mantenimiento de una densa red de sucursales en pequeños municipios de Extremadura.
El mapa bancario de 2026 no lo han construido Santander ni BBVA, sino los agricultores y los montes de piedad que dieron crédito a quienes no lo tenían hace más de un siglo.