

Este es un Seat 600. Conocido como el coche del pueblo, fue el encargado de motorizar España entre 1957 y 1973 con más de 800.000 unidades vendidas.
Aunque se fabricó en Barcelona, el diseño, la patente y la ingeniería llegaron desde Turín de la mano de Fiat. España aportó mano de obra barata y un mercado cerrado a la competencia.
Y este es un MG ZS, el tercer coche más vendido en España en 2025. Su fabricante, la china Saic Motor, ha elegido Ferrol (Galicia) para abrir su primera planta en Europa.
Allí ensamblará el nuevo MG2, un coche 100% eléctrico made in the EU con el que Pekín pretende esquivar los aranceles europeos y conquistar el mercado del continente desde dentro.
Siete décadas separan el 600 del MG, pasado y futuro de la industria automotriz española. La estrategia, sin embargo, se mantiene intacta: montar aquí lo que se diseña fuera. ¿Funcionará con China?
La geopolítica del coche en España: una potencia de marca blanca
El segundo fabricante de automóviles de Europa y el noveno del mundo no tiene ninguna firma propia. Esa dependencia, heredada del desarrollismo franquista, explica por qué Pekín mira hoy a la península
Por Álvaro Merino · 7 Octubre, 2026
A principios de septiembre, una exclusiva de la prensa alemana enmudeció las fábricas de coches españolas: Volkswagen se plantea sacrificar la marca SEAT en 2029. El rumor llevaba años circulando, pero nunca se le había puesto fecha. El gigante alemán, dueño de la histórica empresa española desde 1986, estudia la medida dentro de un drástico plan de ajuste que incluye 100.000 despidos y recortes de producción en toda Europa.
La crisis de Volkswagen es también la de Stellantis y Renault. Los otros dos vértices de la gran tríada automovilística europea también han visto desplomarse sus beneficios por la feroz competencia china y una transición eléctrica atropellada.
Mientras Volkswagen sopesa poner punto final a una empresa clave en la historia industrial de España, China está convirtiendo el país en su base de producción en Europa. Sus fabricantes ya han entrado en cinco proyectos de montaje, donde ensamblarán coches a partir de kits enviados desde puertos chinos, y han anunciado tres gigafactorías de baterías y otras plantas de materiales asociados.
En la mayoría de casos se trata de empresas conjuntas con fabricantes europeos que heredan plantas infrautilizadas o cerradas y que suponen un salvavidas para una industria que se desangra. Desde el pico de producción del año 2000, cuando España fabricó más de tres millones de vehículos, el sector ha destruido casi 22.000 empleos y ha recortado un 25% su producción, según datos de la Asociación Española de Fabricantes de Automóviles y Camiones (ANFAC).
En todo ese tiempo, y al menos desde que el franquismo abrió la puerta a Ford en los setenta, las cuotas de producción de las fábricas españolas se han venido decidiendo en París, Wolfsburgo o Detroit. A partir de ahora, también en Pekín.
Pero con una diferencia: mientras que los fabricantes europeos y estadounidenses desarrollaron un tejido de proveedores españoles para producir sus diseños, los grupos chinos no comparten por el momento su tecnología. Su objetivo, al fin y al cabo, es sortear los aranceles europeos en una vuelta de tuerca más al modelo de deslocalización industrial de España, la eterna potencia de marca blanca.
El desarrollismo español, a bordo de un 600
En 1953, España se puso de golpe a 245 kilómetros por hora. El Pegaso Z-102, un coche deportivo de lujo diseñado y fabricado por la empresa pública española ENASA, batió el récord mundial de velocidad para coches producidos en serie en una autopista de Bélgica. En España, paradójicamente, no había una sola carretera lo suficientemente lista y recta como para poner el bólido a esa velocidad.
El Pegaso Z-102, del que apenas se fabricaron 86 unidades vendidas a pérdidas, simboliza la obsesión de la autarquía franquista por proyectar una España capaz de hacerlo todo sola. El “caballo alado” consiguió derrotar a los todopoderosos Ferrari, Porsche, Jaguar o Aston Martin, pero su estela se desvaneció rápidamente en un país que acababa de suprimir las cartillas de racionamiento y que tenía buena parte de sus carreteras sin asfaltar.
A la hora de la verdad, España acudió a Fiat. El Instituto Nacional de Industria se había propuesto levantar desde cero una industria automovilística que sustituyera las importaciones de turismos, que privaban a España de divisas muy valiosas, y crear un tejido de proveedores —fundición, chapa, neumáticos, vidrio— con el que industrializar el metal español. Así fue como nació en 1950 la Sociedad Española de Automóviles de Turismo, más conocida como SEAT.
Si estás leyendo esto es gracias a nuestros más de 9.000 suscriptores. Únete y apoya el análisis independiente.
SuscríbeteMotorizar el país exigía lo contrario que el Pegaso: producción masiva y barata. Diseñar un coche propio llevaba una década; comprar una licencia, tres años. Por eso se optó por replicar los diseños de la italiana Fiat, que aceptó entrar con solo el 7% de las acciones y cobrar en royalties. A cambio, accedía a un mercado cerrado a cal y canto que empezaba a rodar.
En 1953, el primer SEAT 1400 salió de la fábrica de Barcelona, pero sería el SEAT 600 el coche que acabaría transformando España a partir de 1957. Gracias a su reducido precio, al alcance de una familia con ahorro o crédito, el seiscientos posibilitó las escapadas de fin de semana, la playa, el pueblo y una idea nueva de libertad en plena dictadura, convirtiéndose en símbolo del desarrollismo y el nacimiento de la clase media.
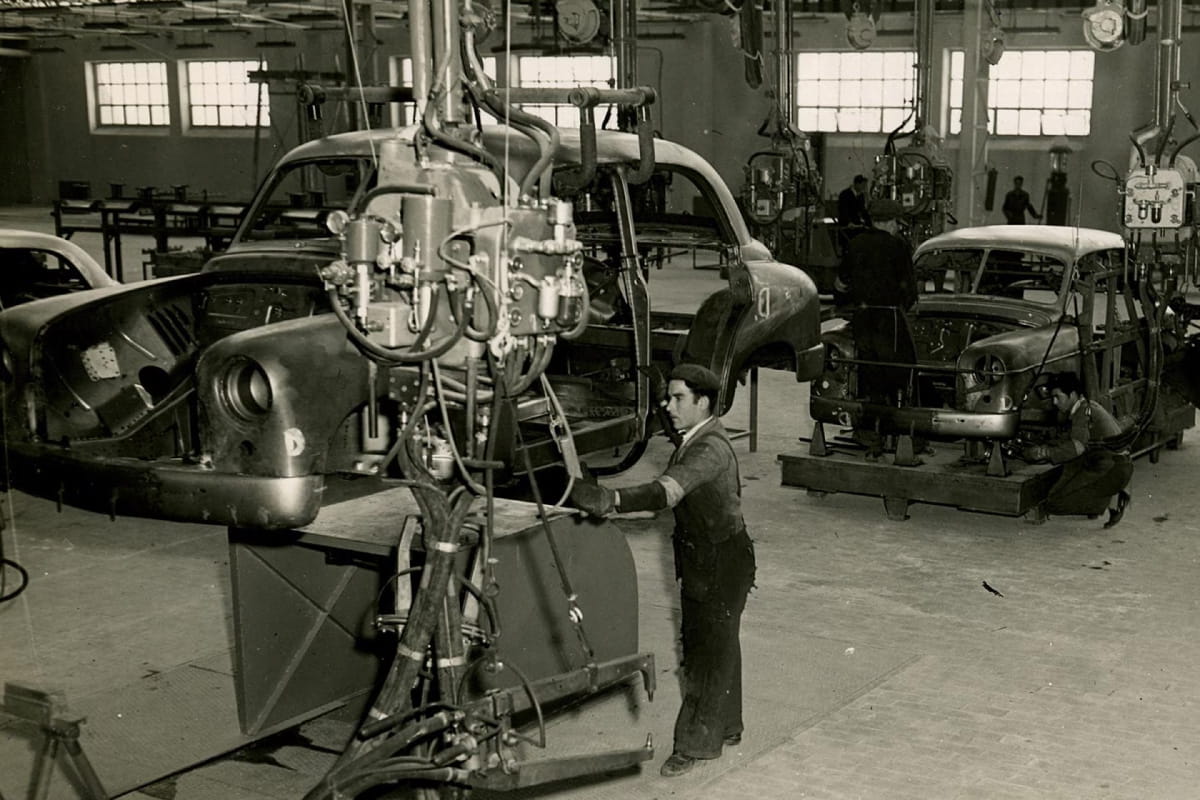
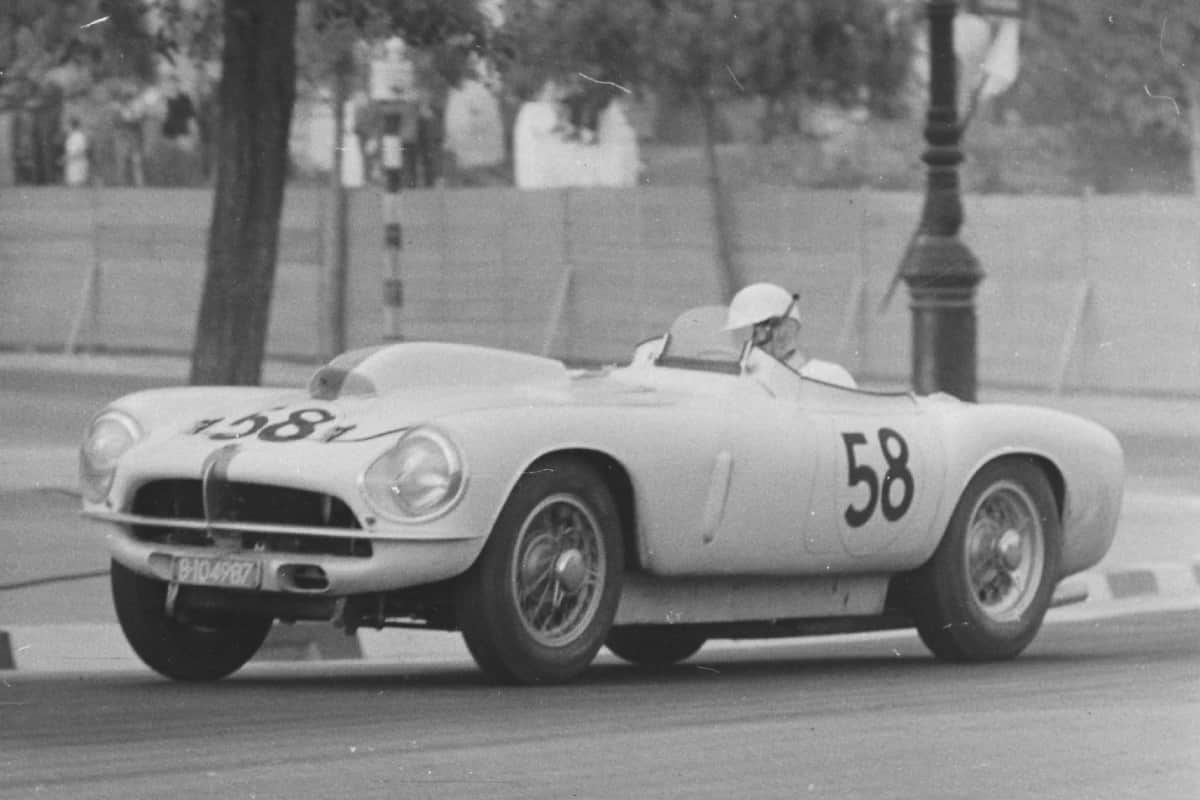
Tras SEAT llegaron FASA a Valladolid (1951), con licencia de Renault, y Citroën a Vigo (1958). En todos los casos, la propiedad intelectual de los coches permaneció en el extranjero. El modelo sirvió para motorizar España, pero no tardó en mostrar síntomas de agotamiento.
A finales de los sesenta, el mercado nacional empezaba a saturarse, y la obligación de fabricar en España el 90% de los componentes cerraba la puerta a nuevos competidores. Hasta que apareció Ford: el gigante automovilístico estadounidense se fijó en España para instalar una fábrica con la que abastecer al sur de Europa.
Pese a las reticencias de los fabricantes ya presentes en el país, el régimen franquista vio en el interés de Ford una oportunidad para relanzar el proceso de industrialización y decidió facilitar su llegada. En 1972, los conocidos como decretos Ford rebajaron la exigencia de fabricación local del 90% al 50%, siempre y cuando dos tercios de la producción se dedicaran a la exportación.
Ford abrió su planta en Almussafes (Valencia) en 1976, General Motors en Figueruelas (Zaragoza) en 1982 y España pasó de fabricar sus propios coches a vendérselos a otros.
Durante la reconversión industrial, el país renunció definitivamente a sus campeones nacionales: SEAT fue vendida a Volkswagen en 1986 y ENASA, la dueña de Pegaso, a la italiana Iveco en 1990. Antes ya había perdido a Barreiros, el único fabricante nacido sin el Estado ni una licencia extranjera detrás, que producía camiones de diseño propio hasta que la estadounidense Chrysler se hizo con su control a finales de los sesenta. En 1978, el apellido Barreiros ya había desaparecido.
Bueno, bonito y barato
La industria del automóvil aporta hoy el 10% del PIB español y domina las exportaciones junto con la alimentación. España es, además, el segundo productor europeo y el noveno mundial de vehículos, con doce fábricas en su territorio.
Esa importancia económica contrasta con un peso muy discreto en el empleo, de menos del 1%, aunque la patronal lo eleva al 9% incluyendo trabajos indirectos en talleres, concesionarios o transporte de mercancías. Eso demuestra, en cualquier caso, que la fabricación de automóviles por sí sola es una industria de enorme valor añadido pero de pocas manos.
España produce quince vehículos por trabajador, la tasa de productividad más alta de toda la Unión Europea, según datos de Eurostat y la Organización Internacional de Constructores de Automóviles. El dato da buena cuenta del grado de especialización y automatización de las fábricas españolas, pero también de lo barata y elástica que es su mano de obra.
Tras la crisis de 2008, España se especializó en producir barato: congeló salarios, hundió los de las nuevas contrataciones, flexibilizó horarios e introdujo bolsas de horas para que los trabajadores compensaran picos de producción con parones sin cobrar horas extra. Con las políticas de austeridad de fondo, la excusa fue siempre evitar el cierre de fábricas.
Y en parte funcionó. España se convirtió en el país más competitivo de Europa occidental y las matrices asignaron nuevos modelos a las plantas españolas. La industria levantó la cabeza, pero a costa de consolidar un modelo en el que la competitividad depende del coste laboral —el salario del sector es de 22 euros por hora, frente a los 51 en Alemania o los 36 en Francia— y de adjudicaciones que se renegocian cada pocos años, sin producción garantizada.
Fruto de esa apuesta por el bueno, bonito y barato, España dejó de competir con Alemania o Francia para pasar a rivalizar con Marruecos, Eslovaquia o Turquía.
La maquila de Europa
Más allá de la competencia proveniente de la periferia europea, el actor que realmente ha roto las reglas del juego ha sido China. Sus vehículos eléctricos, baratos y producidos en masa, han comenzado a inundar los mercados de todo el mundo, y en España la balanza comercial de coches registró en 2025 su peor dato desde 2009. La producción y la exportación se han frenado mientras las importaciones chinas aumentan y los productores europeos se tambalean.
Por eso la Unión Europea, que tiene en la industria automotriz al mayor contribuyente a su balanza comercial y el 7% de su PIB, elevó en 2024 los aranceles a los coches eléctricos chinos hasta el 45% en el peor de los casos, esgrimiendo que recibían ayudas públicas masivas, y tramita ahora una legislación aún más restrictiva.
La Ley de Aceleración Industrial, en concreto, condicionaría el acceso a ayudas o contratos públicos a que el ensamblaje del coche se produzca en suelo europeo, con al menos un 70% de contenido local y una participación extranjera máxima del 49% de la propiedad de la empresa. No prohibiría por tanto vender coches chinos, pero los dejaría fuera de las jugosas subvenciones que abaratan el precio de venta de los vehículos eléctricos.
Aunque los Veintisiete debaten aún el requisito del made in Europe, BYD, el buque insignia de la estrategia industrial china, ha paralizado sus planes para abrir una nueva fábrica en Turquía y examina ahora la posibilidad de hacerlo en España. En ese giro, el gran reto de Europa es asegurar que la inversión china aporte valor a las cadenas de suministro locales y no frene el desarrollo de las empresas europeas.
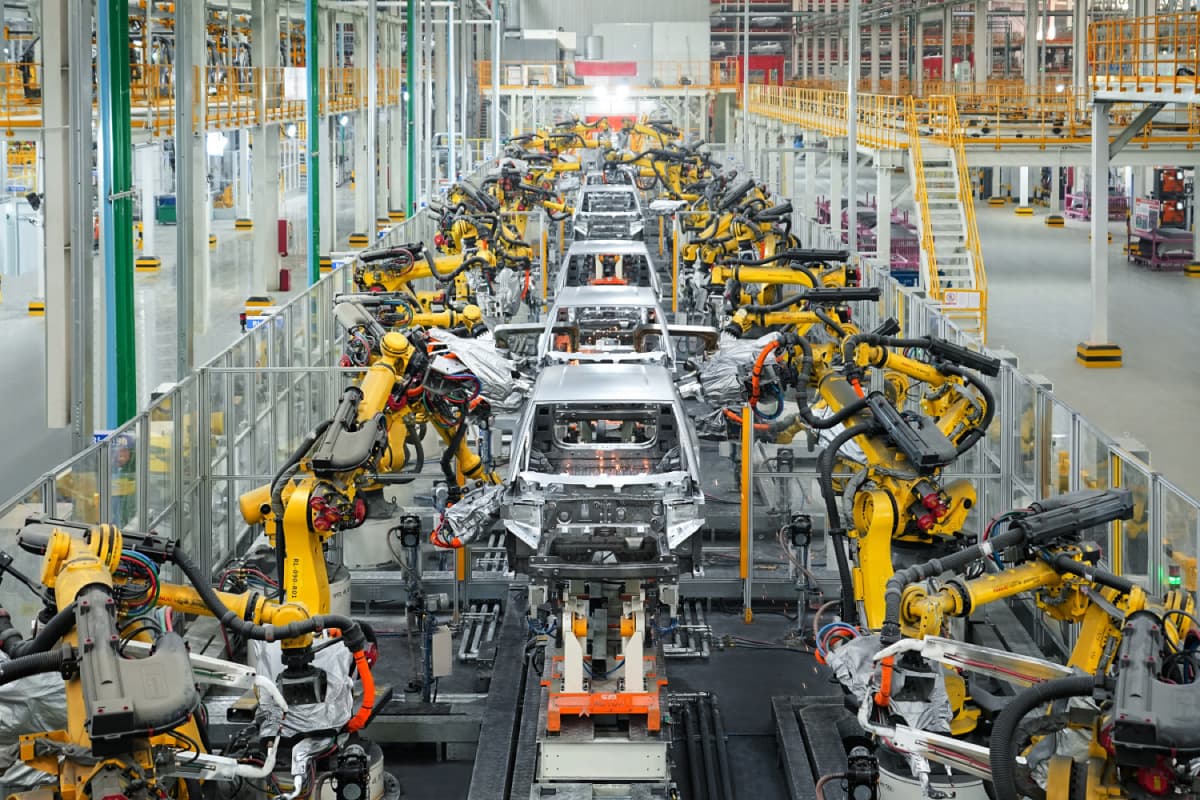
Algo que por el momento no ocurre. Pekín ha advertido a sus fabricantes de que la tecnología avanzada debe quedarse en China y les anima a exportar kits desmontados, de modo que las piezas clave se fabriquen allí y en el destino solo se haga el ensamblaje final, tal y como desveló Bloomberg en 2024. Y ese es por ahora el plan de las marcas chinas en España, mientras que las reiteradas promesas de integración vertical siguen sin formalidad ni calendario.
El gigante asiático ha demostrado además que está dispuesto a instrumentalizar su control de las cadenas de suministro de tecnología limpia. En octubre de 2025, su Ministerio de Comercio anunció una propuesta para restringir la exportación de tecnología y materiales de baterías, incluida la maquinaria que necesitarán por ejemplo las nuevas gigafactorías españolas. La tregua comercial suscrita entre Xi Jinping y Donald Trump pocas semanas después conllevó la suspensión de la medida, pero Pekín no ha renunciado a ella.
La conclusión es que, por mucho que Europa imponga un régimen estricto de transferencia tecnológica, será Pekín quien decida cómo, cuándo y cuánto de ese conocimiento y maquinaria saldrá de sus fronteras.
En realidad, Bruselas espera repetir la historia pero a la inversa. En los ochenta, Volkswagen llegó a China con participaciones en empresas conjuntas y compartió su tecnología a cambio de acceso a un mercado enorme. China aprendió así a hacer coches y hoy produce un tercio de los automóviles del mundo y tres cuartas partes de los eléctricos.
La diferencia es que Pekín entiende que su ascenso a la cúspide de la hegemonía global pasa por controlar la tecnología verde, desde la extracción y el procesamiento de minerales estratégicos hasta la exportación de placas solares y baterías. La interpretación geopolítica y el capitalismo de Estado que aplica Pekín a la industria automovilística difieren por tanto del interés comercial que guió el aterrizaje de Volkswagen, Peugeot o Citroën en China a finales del siglo pasado.
En esa estrategia, España corre el riesgo de convertirse en una maquila, un taller que monta piezas llegadas en barco desde Shanghái con mano de obra barata y devuelve coches listos para venderse en Europa sin aranceles. Ese es el papel que desempeña México en la frontera con Estados Unidos y el que China propone por ahora a España.